
AI-datacenters: zorg over schuldenberg laait op
Beleggers kijken kritischer naar de schuld achter AI-datacenters nu HSBC een aan Oracle gekoppelde lening met korting verkocht en de Fed op risico's wijst.
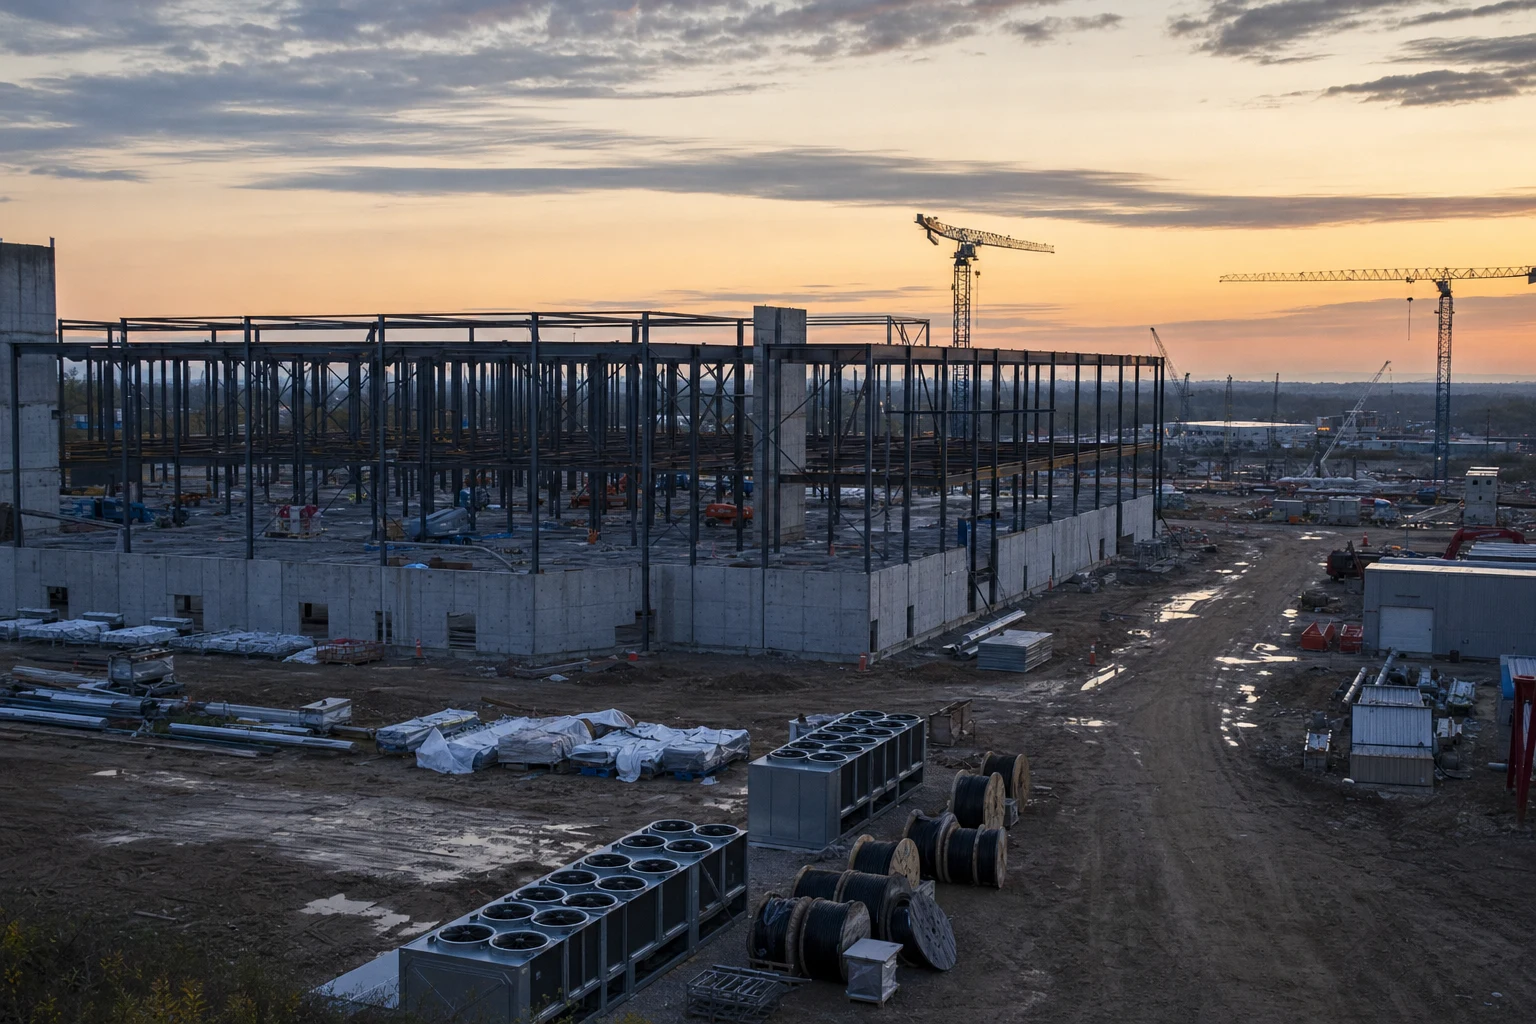
Een jaar lang draaide het AI-verhaal om één vraag: hoe snel kunnen de datacenters erbij komen. Nu komt er een tweede vraag overheen, en die is ongemakkelijker. Wie betaalt dat allemaal, en wat gebeurt er als de rekening tegenvalt? Die vraag kreeg deze week een gezicht toen HSBC een probleemlening van 300 miljoen dollar rond een datacenter in New Mexico met flinke korting van de hand deed. De lening is gekoppeld aan Oracle.
Het is geen los incident. Berichten stapelen zich op dat banken en beleggers kritischer kijken naar de schulden achter de AI-infrastructuur. En dat raakt direct de aandelen die het hardst op die bouwgolf leunen.
Waarom maken beleggers zich zorgen over datacenterschulden?
De kern is simpel. De bouw van AI-datacenters wordt voor een fors deel met geleend geld betaald. Volgens recente berichten is de totale schuld rond AI-datacenters inmiddels opgelopen tot boven de 800 miljard dollar, en de Amerikaanse centrale bank wijst op de financiële risico's die daarbij horen.
Dat HSBC een aan Oracle gekoppelde lening met korting verkocht, is veelzeggend. Met korting verkopen betekent dat de bank minder terugkrijgt dan de lening nominaal waard is. Je doet dat niet voor je lol. Je doet het omdat je het risico liever kwijt bent.
Tegelijk blijft het geld nog volop stromen. Er wordt gemeld dat ING en Société Générale samen tot 800 miljoen dollar aan datacenterschuld aanbieden. En er zijn signalen dat verzekeraars zich op AI-schuld storten, wat vragen oproept rond onder meer Meta. Veel vraag naar deze leningen, maar ook een groeiend ongemak over wie uiteindelijk het risico draagt.
Hoe groot is het risico echt?
Daar lopen de meningen uiteen, en dat is belangrijk om te zien. Niet elke bron schreeuwt moord en brand.
Kredietbeoordelaar CreditSights stelt dat de directe blootstelling van wereldwijde banken aan datacenterfinanciering beperkt blijft. Met andere woorden: de klap landt, als die komt, niet per se in het hart van het bankwezen.
En Pimco, een van de grootste obligatiebeleggers ter wereld, zegt iets opvallends. De spreads op AI-obligaties zouden juist kunnen krimpen naarmate de datacenterboom afkoelt. Een spread is het renteverschil dat een bedrijf extra betaalt bovenop een veilige staatslening. Krimpt die, dan ziet de markt minder risico, niet meer. De redenering: minder bouwen betekent minder nieuwe schuld, en dus schaarser papier.
Het beeld is dus niet eenduidig. Er is reële zorg, maar ook stemmen die de paniek temperen.
Wat betekent dit voor jou als belegger?
Als je in de AI-hoek zit, zit je indirect in dit schuldverhaal, of je het wilt of niet. Bedrijven als Oracle en CoreWeave bouwen hun groei deels op geleend geld. Zolang de rente laag is en de vraag hoog, werkt dat als een hefboom omhoog. Draait het sentiment, dan werkt diezelfde hefboom de andere kant op.
En de rente helpt niet mee. De tienjaarsrente in de VS, de rente op een Amerikaanse staatslening van tien jaar, staat rond 5,15 procent, en de effectieve beleidsrente van de Fed op 3,88 procent. Lenen is dus duur. Elk procentpunt extra rente op honderden miljarden aan schuld tikt hard aan in de winst die uiteindelijk bij de aandeelhouder terechtkomt.
Voor jou betekent dat vooral één ding: let niet alleen op de orderboeken en de chipvraag, maar ook op hoe die groei gefinancierd wordt. Een datacenter dat op papier rendeert, kan alsnog een probleem worden als de financiering duurder of schaarser wordt.
De les
Een bullmarkt, een markt met stijgende koersen, kijkt naar omzet. Een nerveuze markt kijkt naar schuld. Deze week kantelde de blik van het eerste naar het tweede, en dat verklaart waarom een enkele leningverkoop zoveel aandacht trekt.
Het is geen bewijs dat de AI-boom instort. CreditSights en Pimco laten zien dat er ook nuchtere tegengeluiden zijn. Maar het laat wel zien dat de financieringskant van AI nu meetelt in de koersvorming, en niet langer als saai detail wordt weggewuifd.
Als belegger hoef je daar geen oordeel over te vellen. Je hoeft het alleen mee te wegen. Hoe een bedrijf zijn groei betaalt, is net zo belangrijk als hoe snel het groeit. Cijfers in, ruis eruit.
Veelgestelde vragen
Waarom staan AI-aandelen onder druk door datacenterschulden?
De bouw van AI-datacenters wordt grotendeels met geleend geld betaald, en de totale schuld is opgelopen tot boven de 800 miljard dollar. Nu HSBC een aan Oracle gekoppelde lening met korting verkocht en de Fed op risico's wijst, kijken beleggers kritischer naar hoe die groei gefinancierd is.
Betekent dit dat de AI-boom instort?
Dat is niet wat de berichten zeggen. Kredietbeoordelaar CreditSights noemt de directe blootstelling van banken beperkt, en Pimco verwacht zelfs dat risicopremies kunnen krimpen als de bouw afkoelt. Het is dus vooral een verschuiving in waar beleggers op letten, niet een bevestigd scenario van een crash.
Waarom maakt de rente dit extra gevoelig?
De Amerikaanse tienjaarsrente staat rond 5,15 procent en de beleidsrente van de Fed op 3,88 procent. Lenen is daardoor duur, en op honderden miljarden aan datacenterschuld drukt elk procentpunt rente stevig op de winst.