
Olieprijs zakt door overaanbod ondanks Hormuz-spanning
De olieprijs daalt doordat herstellende Midden-Oosten-export het overaanbod voedt: Brent zakt onder 96 dollar en WTI rond 89 dollar, ondanks Hormuz-spanning.
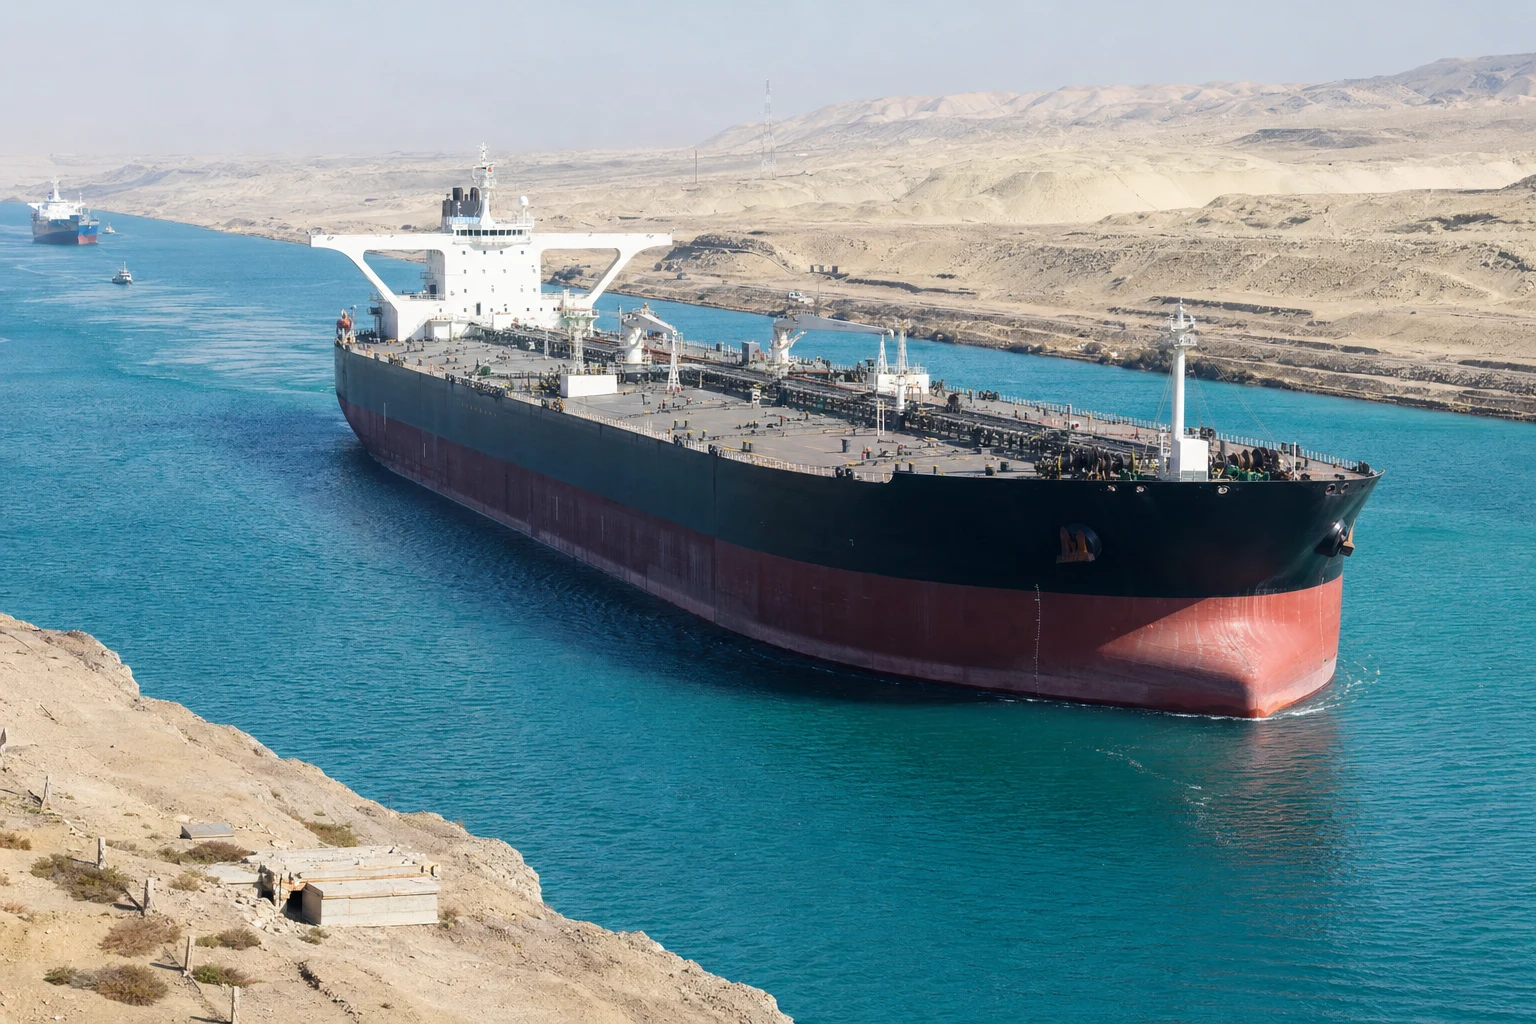
Een maand geleden joeg elk tankerincident in de Straat van Hormuz de olieprijs omhoog. Nu gebeurt het omgekeerde. De markt kijkt door de spanning heen naar iets wat zwaarder weegt: er komt simpelweg te veel olie bij.
De prijzen zakken daarom opnieuw. Brent, de Noordzee-olie die als wereldwijde maatstaf geldt, noteert onder de 96 dollar per vat. De Amerikaanse variant WTI schuift rond de 89 dollar. De reden: de uitvoer vanuit het Midden-Oosten herstelt sneller dan verwacht, en dat voedt de vrees voor een overaanbod.
Waarom daalt de olieprijs nu?
Het verhaal draait om Hormuz, de smalle zeestraat waar een groot deel van de olie uit de Golf doorheen vaart. Er waren verse incidenten met tankers, en berichten over een explosie. Normaal is dat brandstof voor een hogere prijs. Toch stijgt de olie niet door.
Dat komt doordat de verschepingen door die zeestraat grotendeels terug zijn op het niveau van voor het conflict. De export uit het Midden-Oosten loopt sinds september stevig op. Tegelijk waarschuwt het Internationaal Energieagentschap (IEA) voor een aankomend overschot: meer aanbod dan de wereld op dit moment kan wegwerken.
De vraagkant helpt niet mee. Er wordt gemeld dat de markt kampt met beperkte vraag en te weinig raffinagecapaciteit, de fabrieken die ruwe olie omzetten in benzine en diesel. Producenten verlagen daardoor hun prijzen om kopers te lokken. Dat is het klassieke beeld van een markt die van krapte naar ruimte kantelt.
De draai ging snel. Nog in september verhoogden analisten van Citi en ANZ juist hun verwachtingen voor Brent, omdat verstoringen in het Midden-Oosten de aanvoer bedreigden. Citi tilde zijn raming voor het derde kwartaal naar 86 dollar per vat. Een paar maanden later praat dezelfde markt vooral over een glut, een overschot.
Wat betekent dit voor jou als belegger?
Voor oliegerelateerde aandelen werkt de prijs twee kanten op. Een deel van de winst van grote energiebedrijven komt uit het oppompen en verkopen van ruwe olie en gas. Zakt de prijs per vat, dan daalt de opbrengst van elk vat dat ze produceren, terwijl de kosten om het uit de grond te halen grotendeels gelijk blijven.
Een lagere olieprijs drukt dus direct op de marge van dat oliegedeelte. De marge is het deel van de omzet dat als winst overblijft. Bij een dalende olieprijs verdampt een stuk van die winst per vat.
Maar er is een tegenwicht. Veel energieconcerns verdienen ook aan raffinage, aan de handel in olie en gas, en aan de verkoop van brandstof en chemie. Goedkopere ruwe olie kan die onderdelen juist helpen. Een bedrijf dat beide kanten in huis heeft, voelt een prijsdaling minder hard dan een pure oliepomper.
Voor jou als belegger is vooral het patroon belangrijk. De koersen van dit soort aandelen bewegen vaak mee met de olieprijs, maar niet een-op-een. Dividend en de inkoop van eigen aandelen, waarmee bedrijven geld teruggeven aan aandeelhouders, hangen af van de kasstroom over een hele cyclus, niet van de prijs van vandaag.
Is dit een kentering of ruis?
Let op het verschil tussen een nieuwskop en een trend. Eén tankerincident beweegt de prijs voor een dag. Een structureel hoger aanbod uit de Golf, plus een waarschuwing van het IEA voor een overschot, is een signaal dat langer doorwerkt.
De spanning rond Hormuz is niet verdwenen. Zolang die zeestraat een kwetsbaar punt blijft, kan de prijs bij elk nieuw incident weer opveren. Het is die wisselwerking tussen risicopremie en overaanbod die de olieprijs de komende tijd grillig kan houden.
De les
De olieprijs vertelt vandaag twee verhalen tegelijk: angst voor verstoring bij Hormuz, en de nuchtere realiteit van te veel aanbod. Op dit moment wint het aanbod.
Voor energieaandelen is dat relevant, maar niet het hele plaatje. Hun verdienmodel is vaak breder dan één vat olie, en hun koers reageert zelden precies in de maat met de prijs.
Kijk daarom naar de richting onder de dagkoppen, niet naar de schrik van één incident. Cijfers in, ruis eruit.
Veelgestelde vragen
Waarom daalt de olieprijs ondanks de spanning rond Hormuz?
De verschepingen door de Straat van Hormuz zijn grotendeels hersteld tot het niveau van voor het conflict, en de export uit het Midden-Oosten loopt sinds september stevig op. Dat extra aanbod, plus een waarschuwing van het IEA voor een overschot, weegt zwaarder dan de angst voor verstoring. Daardoor zakt Brent onder de 96 dollar en WTI naar rond de 89 dollar.
Wat betekent een lagere olieprijs voor energieaandelen?
Een lagere prijs per vat drukt de winst uit het oppompen en verkopen van olie, het upstream-deel van hun bedrijf. Tegelijk kunnen raffinage en handel juist profiteren van goedkopere ruwe olie. Bedrijven met beide activiteiten voelen een prijsdaling meestal minder hard dan pure olieproducenten.
Is dit het begin van een blijvende daling?
Dat is niet zeker. Een hoger aanbod en een IEA-waarschuwing voor een overschot wijzen op structurele druk, maar de spanning rond Hormuz kan de prijs bij elk nieuw incident weer opjagen. De olieprijs kan daardoor grillig blijven.